

大地期货研究院
主要观点
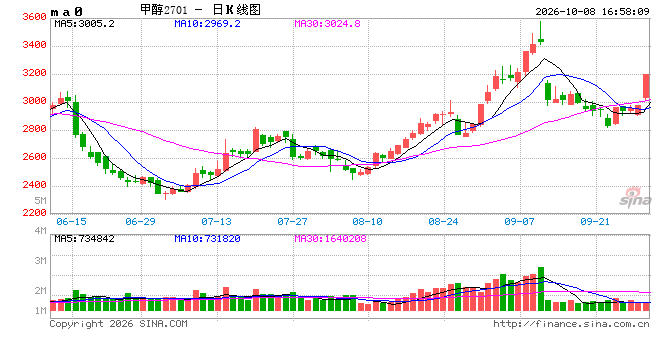
核心观点:偏空目前美伊重启谈判,临近中期选举,预计地缘有缓解可能,且近期基本面整体偏弱,预计近期甲醇价格将偏弱运行,但临近长假建议轻仓持有,需关注地缘后续进展、海峡通航情况、伊朗装置的开工及运输情况。
新增产能:中性偏空宝丰280万吨甲醇装置计划10月底投产。
国内开工:中性偏空随着9月中下旬检修装置的重启,预计10月开工将回升。
进口方面:偏多海峡通航前预计进口量仍在低位。
港口库存:中性偏多考虑到9-10月进口量大概率大幅缩减,且目前大部分港口MTO装置均处于停车或者低负荷运行的状态,预计去库幅度将偏缓。若霍尔木兹海峡通航恢复,预计港口库存将进入累库通道。
MTO需求:中性目前沿海地区MTO装置除了诚志重启、联泓计划近期开车外,其余均处于停车、低负荷的状态或近期有停车计划。
传统下游:偏多金九银十需求旺季,整体开工将有所回升。
成本方面:中性 预计近期煤价继续大幅上行的可能性不大,大概率高位运行,关注停产煤矿的复产情况。
01、成本端:关注复产情况
煤价:关注复产情况
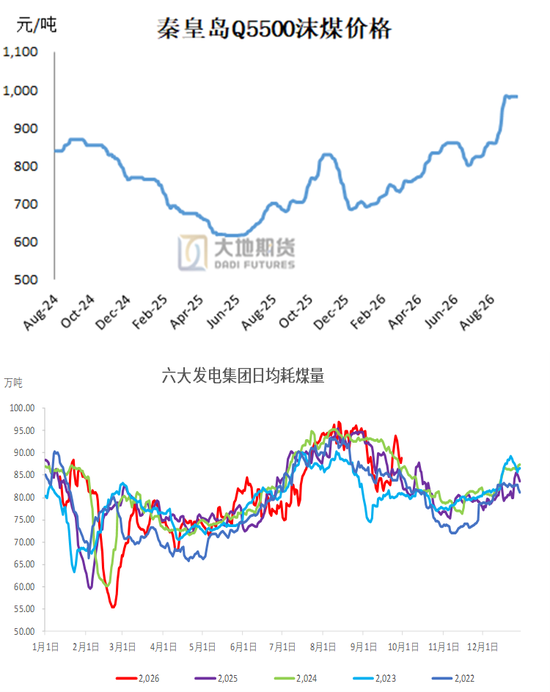
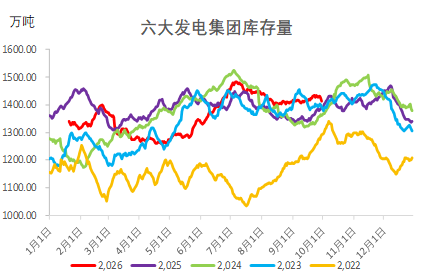
近日煤价高位运行。供应方面,受到煤矿事故的影响安监趋严,部分主产区煤矿停工,但近日发改委出台保供稳价政策,预计供给将逐步增加。需求方面,目前看10月之后天气将逐步降温日耗将下降,但近期部分贸易商冬储备货以及节前补库需求,整体看预计近期煤价继续大幅上行的可能性不大,大概率高位运行为主,关注停产煤矿的复产情况。
数据来源:煤老板网、大地期货研究院
02、供应:国内开工回升&进口低位预期
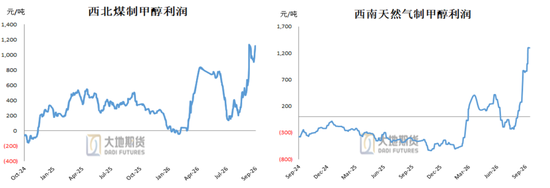
甲醇供给:利润大幅回升
国内开工
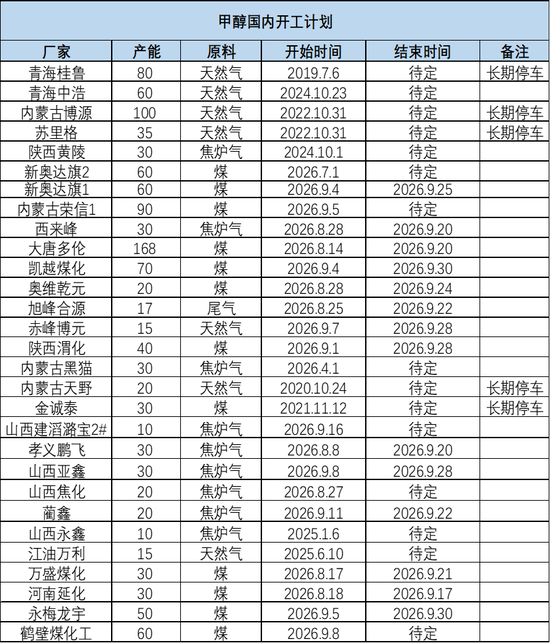
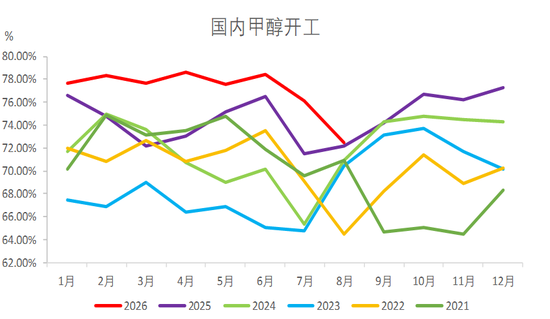
国内开工方面,受利润大幅改善的影响今年春检的力度较小,检修计划推后。7-8月集中性检修过后,随着9月中下旬检修装置的重启,预计开工将回升。
新增产能:四季度新增产能增量有限
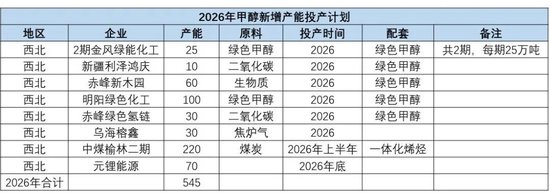
26年有545万吨的计划新增产能,其中多数是绿色甲醇产能,因为成本高目前只能出口或者供给甲醇船用燃料,对实际供需影响不大。中煤榆林二期是一体化的装置(220万吨甲醇、100万吨的烯烃),但具体是否外采,还要看聚烯烃的开车情况。聚烯烃现在内卷也很严重,了解到大概率推延,元锂能源计划在26年年底投产,所以26年实际的供应增量比较有限。
进口:进口大幅缩减预期
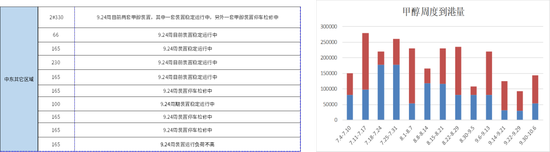
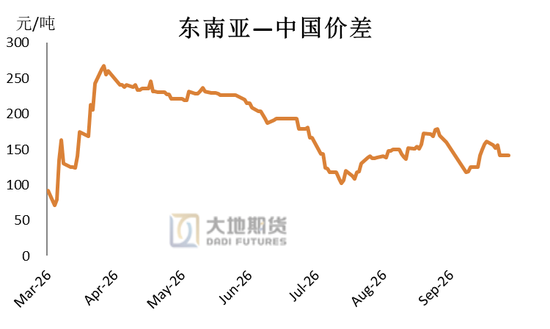
进口:目前多数伊朗装置已重启,只有660万吨的甲醇装置仍处于停车检修中。目前预计9月进口量缩减至40万吨左右。截至目前9月伊朗装港量仅21.3万吨左右,且中国和东南亚等地价差在100-140美元/吨,有部分出口货物发往高价市场,且霍尔木兹海峡没有恢复正常通行,预计10月进口量预估在45-50万吨。
近期多套伊朗装置已恢复生产,一旦美伊地缘缓解、霍尔木兹海峡恢复通航,预计进口量将明显增加。
关注海外新增产能投产情况
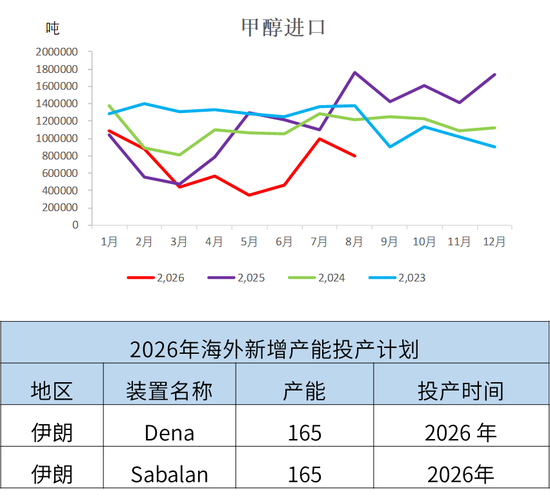
上半年受地缘冲突影响,伊朗装置多数停车,导致海外开工率低位,进口量大幅下滑,同时海外价差扩大,3-5月出口明显增多。而6月至今价差大幅下滑,出口量有所下降。
26年伊朗dena、sabalan共计330万吨装置计划投产,受美伊冲突影响,dena装置投产推后,预计四季度投产的可能性不大,另一套165万吨装置计划2028年投产。
wind、大地期货研究院
关注霍尔木兹海峡通航情况
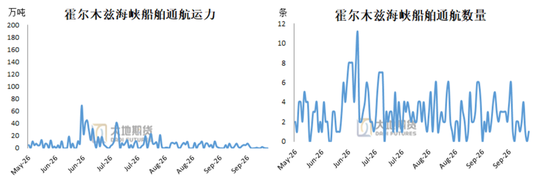
近期从霍尔木兹海峡流出的通行数量仍然在极低水平。目前美伊重启谈判,临近中期选举,预计地缘有缓解可能,海峡通航近期有放松可能。但我们认为伊朗对霍尔木兹海峡的控制权是其在与美国的博弈斗争中争取利益的重要“王牌”,预计在谈判取得实质性好转之前伊朗不太可能放松通航。
03、需求:MTO平稳&传统偏强预期
MTO:关注何时重启
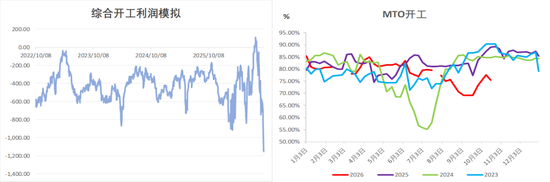
近期MTO利润继续大幅下滑,目前亏损幅度已创历年新低。目前沿海地区MTO装置除了诚志重启、联泓计划近期开车外,其余均处于停车、低负荷的状态或者近期有停车计划,需要关注如果美伊地缘缓解停车的MTO装置预计将重启。
MTO新增:四季度新增有限
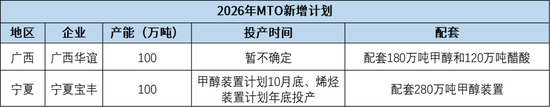
广西华谊已完成中交,进入生产准备阶段,原计划2026年二季度投产,目前了解到烯烃装置投产时间暂不确定。
宝丰280万吨甲醇装置计划10月底投产,其烯烃装置计划年底投产。
传统下游:开工继续回升空间有限
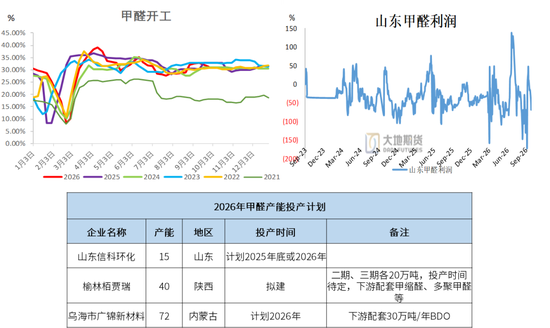
近期甲醛利润不佳,但目前是金九银十需求旺季,预计开工继续回升的空间有限。
目前看26年甲醛新增产能不多,且大多有下游配套,而且终端下游不景气,预计四季度甲醛新增增量有限。
醋酸:开工高位运行
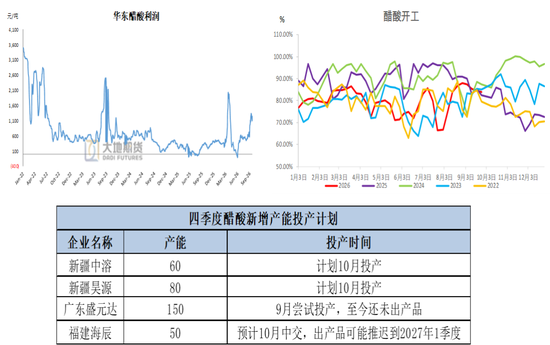
目前醋酸盈利良好,四季度已知的醋酸检修计划较少,且四季度有340万吨的醋酸新增产能计划投产,预计开工将高位运行。
04、港口库存:海峡通航前去库预期
港口库存:去库预期
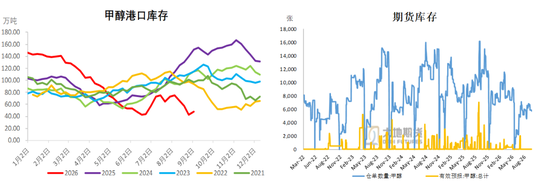
由于刚需提货增多加上出口船货稳固,近期港口库存去库至45.08万吨,目前港口库存处于历史低位。考虑到9-10月进口量大概率大幅缩减,且目前大部分港口MTO装置均处于停车或者低负荷运行的状态,预计整体以去库为主,幅度将偏缓。若霍尔木兹海峡通航恢复,预计港口库存将进入累库通道。
05、价差、基差
港口和内地价差扩大
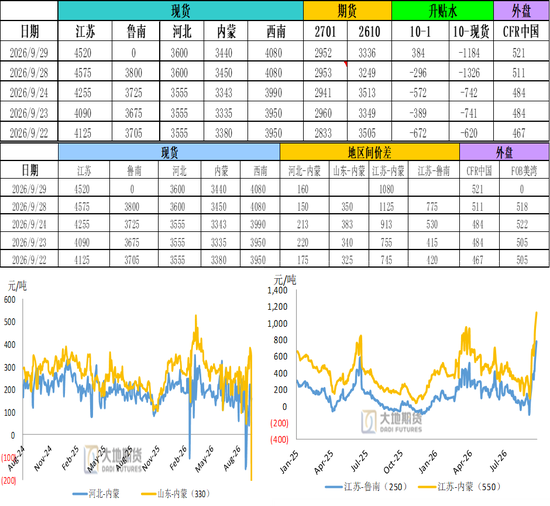
受地缘冲突影响甲醇价格大幅上涨,上半年港口和内地套利空间打开,内地货源流入港口。近期港口和内地的价差大幅扩大,部分内地和港口的套利空间打开。
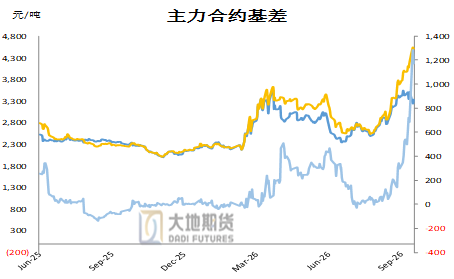
基差
上半年受地缘影响到港量持续位于低位,港口库存快速大幅去库,基差大幅走强。目前看9-10月月进口量有大幅下降预期,预计港口库存有去库预期,基差整体将偏强震荡。若海峡恢复通航、进口量明显恢复,则港口库存有累库预期,预计基差将明显走弱。
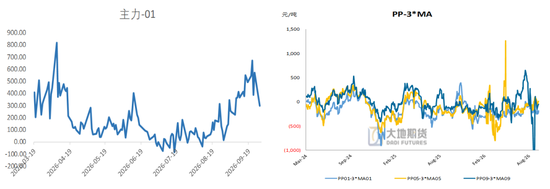
月间价差&PP-MA价差
月间价差:美伊地缘尚未缓解之前,可以关注滚动做近月正套机会,如果地缘松动,建议关注1-5反套的机会。
PP和MA价差:近期关注做扩主力PP和MA价差的机会。
周全
从业资格证号:F0286822
投资咨询证号:Z0010789
联系方式:0571-86774106