

国际发售仅认购1.95倍,专业投资者认购热度不高
10月8日,奕斯伟计算公布全球发售配发结果,并于10月9日正式在港交所上市交易。
最终发售价及配发结果显示,奕斯伟计算本次按1.55港元/股发行16.17亿股,对应募资总额25.07亿港元,扣除上市开支后募资净额为23.86亿港元。
从发售渠道看,本次IPO,奕斯伟计算香港公开发售1.57亿股,占比为9.71%,国际发售14.60亿股,占比为90.29%。配发结果详情显示,香港公开发售渠道的有效申请数量为18776,对应认购倍数为9.09倍,国际发售的承配人数量为45,对应认购倍数为1.95倍。
不难发现,相较于公众投资者积极认购,国际发售渠道的专业投资者认购热度不高,相对更为谨慎。
需注意的是,国际发售渠道下的专业投资者中,不乏若干奕斯伟计算现有股东的紧密联系人。公告显示,国际发售渠道下获分配的专业投资者中,屹唐盛海基金、中信资管香港、百思科投资、广发证券资管均为奕斯伟计算现有股东的紧密联系人,合计获分配的发售股份数目占本次发售股份总数的比例为19.09%。
从禁售期设置看,控股股东奕斯伟集团及员工持股平台奕理科技、奕想科技、奕明科技合计控制奕斯伟计算29.23%股份,以及其他原始股东合计所持奕斯伟计算63.43%股份,上述股份需遵守禁售承诺至2027年10月8日。
而屹唐盛海基金在内的9名基石投资者合计所持奕斯伟计算3.40%股份则需遵守禁售承诺至2027年4月8日。
简而言之,按上述禁售承诺估算,在2027年4月8日前,奕斯伟计算可以真正自由买卖流通的股份比例仅为3.94%。然而,即便可流通股份比例不到5%,奕斯伟计算IPO上市首日的投资情绪并不高。
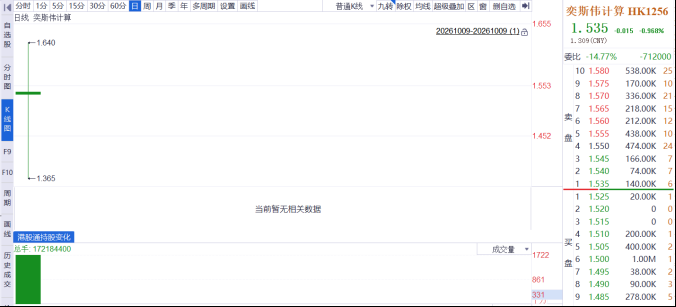
上市首日,该公司股价开盘价仅为1.54港元/股,股价走势整体偏弱,仅盘中部分交易时段成交价格在发行价之上,收盘价格为1.535港元/股,较发行价下跌0.968%,呈现开盘价破发、收盘价亦破发的情形。
截至10月9日收盘,从当日盘中最高价1.64港元/股估算,新股投资者的投资者收益率不超过5.80%。
创始人第三次敲钟,以价换量策略下毛利率不足20%
奕斯伟计算诞生于半导体加速国产化布局之际,该公司创始人兼掌舵手王东升曾是京东方(000725.SZ)的创始人和老董事长。
2018年,从京东方退休的王东升开启二次创业,加盟了奕斯伟计算的控股股东奕斯伟集团,并就业务架构重组了奕斯伟集团,从中拆分出西安奕材(688783.SH)、奕斯伟计算在内的四个主体。
随着奕斯伟计算此次登陆港交所,王东升也迎来了职业生涯中继京东方、西安奕材之后的第三次敲钟。
然而,即便有明星创始人把关,奕斯伟计算的经营现况却不甚理想,这也是其开盘首日股价走势偏弱的原因之一。
招股书显示,奕斯伟计算是国内一家基于RISC-V架构的芯片产品提供商。RISC-V是一套开源、免费的指令集架构,通俗理解就是软硬件之间的接口规则。
目前,全球市场格局看,英特尔闭源x86架构与ARM公司的闭源ARM架构占据芯片市场的主流份额,前者稳占PC、服务器、高性能计算市场,后者则依托移动互联网时代红利把控手机、平板、物联网场景。
RISC-V作为一种相对较新的指令集架构,近年来凭借开源、灵活、低功耗、可深度定制的优势,向物联网、微控制器、边缘计算等领域逐步渗透,在MCU、小家电、传感器、显示控制芯片领域有一定基本盘,但整体市场仍处于探索期,且相对缺乏软件生态。
奕斯伟计算的RISC-V芯片在下游精准卡位多媒体+端侧AI芯片,属于RISC-V 较容易落地的消费终端场景,且终端客户主要来自显示面板产业链,而创始人王东升此前掌舵的京东方就是面板产业的龙头企业之一。
招股书显示,2023—2026年一季度,奕斯伟计算营收分别为17.52亿元、20.25亿元、24.31亿元、4.94亿元,其中93.3%、92.1%、95.7%、94%的销售收入来自人机交互芯片、多媒体处理芯片和计算芯片。
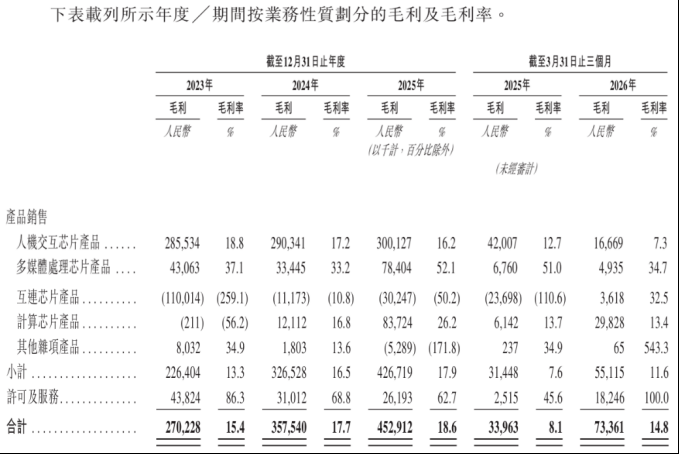
不过,营收稳健增长背后,奕斯伟计算毛利率却呈下滑趋势,净利润更是持续大额亏损。同期,该公司收入贡献比例最高的人机交互芯片销售毛利率从18.8%逐期下滑至7.3%,整体销售毛利率则分别为15.4%、17.7%、18.6%、14.8%,不到20%。
对此,奕斯伟计算在招股书中解释,人机交互芯片、多媒体处理芯片期间毛利率波动主要由于公司实施“以价换量”的市场策略、需求波动、产品组合变动等原因所致。
三年亏损超43亿元,盈利可行性仍有待探索
以价换量的市场策略虽然帮助奕斯伟计算实现收入增长,却也让该公司陷入盈利可行性的自证困境。
2023—2026年一季度,奕斯伟计算的营业毛利分别为2.70亿元、3.57亿元、4.53亿元、7336.1万元,但该公司同期光行政开支就分别高达5.52亿元、5.01亿元、6.03亿元、1.39亿元,经营所得毛利润尚不足以覆盖行政开支这一单项支出。
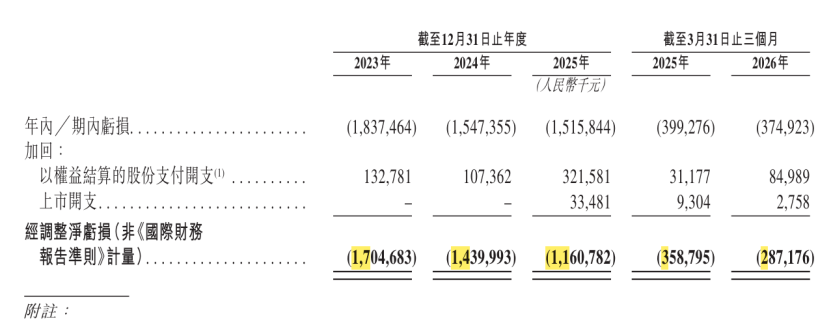
招股书显示,同期,奕斯伟计算扣除股份支付、上市开支后的经调整净利润分别为-17.05亿元、-14.40亿元、-11.61亿元、-2.87亿元,过去三年累计净亏损超43亿元。
上述巨额亏损背后,奕斯伟计算同期的研发开支分别高达14.45亿元、13.37亿元、10.42亿元、2.52亿元。
不难发现,相较于年度超10亿元的研发开支,面对该公司同期主营产品不足20%的销售毛利率,或不难理解港股二级市场投资者即便认可其“RISC-V第一股”的光环,却还是在投资决策上保持了理性预期。
更需注意的是,即便选择了“以价换量”的市场策略,奕斯伟还是有一定比例的销售订单来自创始人此前掌舵的京东方。
招股书显示,2023—2026年一季度,奕斯伟计算来自前五大客户的销售收入占比分别为90.7%、88.5%、89.5%、83.1%,其中来自第一大客户的销售收入占比分别为82.1%、76.8%、64.6%、39.3%。
其中,客户A是奕斯伟计算2023—2025年的第一大客户和2026年一季度的第二大客户。招股书显示,客户A在深交所上市,向奕斯伟计算采购人机交互芯片为主的相关产品,用于集成到自身产品中,并销售给电子行业的大型原始设备制造商,最终用于电视、显示器、智能手机等产品。
招股书还显示,奕斯伟计算的创始人曾在2019年6月前在客户A担任高级职位。市场由此推测,客户A就是京东方,在过去三年为奕斯伟计算贡献了超60%的销售收入。
今年8月7日,南都记者就相关问题向奕斯伟计算发送采访函,截至发稿未获回复。
(文章来源:南方都市报)


