

目标公司持续亏损交易代价1元
根据公告,目标公司GGEx Holdings Limited为于英属处女群岛注册成立的投资控股公司,于买卖协议日期由快狗打车全资拥有,并通过一系列境内外商独资企业及合约安排,控制天津五八货运、镇江五八供应链、海南五八供应链、海南五八货运、天津快狗货运、快狗天津及安徽速配达等公司,承担“快狗打车”品牌在中国内地的全部业务运营。
目标公司2024、2025及2026年上半年,收入分别为1.66亿元、1.32亿元和4401.6万元,除税后亏损为1.52亿元、7966.8万元和4925.9万元。截至2026年6月30日,公司未经审计的负债净额约人民币2476000元。交易代价名义上为1元,主要基于目标公司持续亏损及负净资产状况,仅用于补充营运资金。
买方Crestpoint Investment Limited为在香港注册成立的有限公司,主要从事投资控股,由吴子峰全资拥有。 吴子峰是一名在香港居住的商人。
对于出售原因,公司表示,目标公司主要经营中国市场,从策略规划角度而言,已不再为集团的核心地域重点。出售事项将使集团能够精简其市场布局,并将管理层注意力及资源重新分配至与集团未来发展更具策略相关性的领域。同时,新股东也可能为目标公司的业务投入针对性的资源及灵活性,有助于其实现未来增长,从而实现双赢。
交易完成后,集团将不再以“快狗打车”品牌在中国内地经营任何业务,业务将专注于中国香港及其他海外市场,并以“GOGOX”品牌经营。
正因为此,董事会认为现有中文名称“快狗打车控股有限公司”将不再反映集团业务及未来战略方向,建议变更为“GOGO科技”,英文名称维持不变。更名须待出售事项完成、股东特别大会批准及开曼群岛公司注册处核准后方可生效。此举旨在消除市场对集团业务地域范围的混淆,强化“GOGOX”品牌在海外市场的统一形象。
上市四年市值蒸发逾99%
快狗打车2022年6月24日登陆港交所主板,发行价每股21.50港元。上市首日盘中一度冲高至23.15港元,总市值超过140亿港元。但此后股价持续走低,2023年9月跌破1港元沦为“仙股”。截至2026年10月16日,公司股价收报1.12港元,总市值仅约7394万港元,较上市初期的市值高点缩水逾99%。
业绩层面,快狗打车2025年实现收入人民币6.71亿元,同比微增1.6%;年内亏损1.63亿元,同比收窄16.2%;经调整亏损净额9660.5万元。分业务看,来自中国内地收入仅1.32亿元,同比下降20.6%,而香港及海外市场收入为5.38亿元,占总收入比重达80.3%——较2024年的74.8%及2023年的62.0%继续提升。
2026年上半年快狗打车实现营业收入2.93亿元,同比下降10.9%;期内净亏损7120.5万元,同比收窄37.3%;毛利率提升1.5个百分点至29.9%;经调整净亏损2385.8万元,同比大幅收窄68.0%。
进入2026年,其区域收入结构分化进一步加速。香港及海外市场收入2.49亿元,占总营收比重提升至85%,中国内地收入同比下降35.7%至4401.6万元。公司同时对中国内地业务相关商誉计提4686.9万元减值。
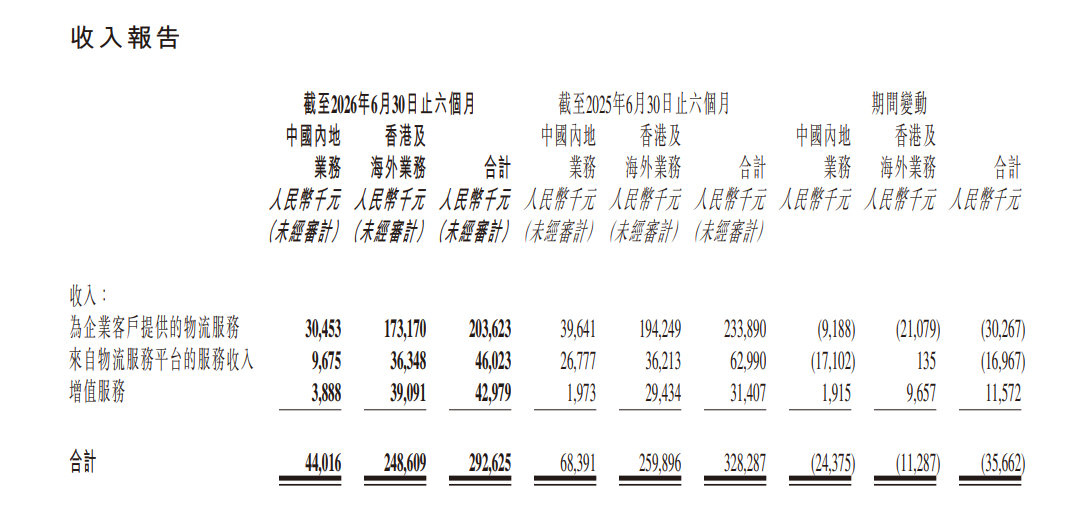 图源:快狗打车2026年中期业绩报告
快狗打车内地市场份额已不足1%
交易的背景之一是,当下中国同城货运赛道的竞争格局,已基本失去悬念。
根据弗若斯特沙利文数据,按2025年闭环货运GTV计,货拉拉全球市场份额达53.1%,中国内地市场份额达61%。滴滴货运位居第二,中国内地市场份额为12.4%。满帮旗下省省完成与运满满品牌的整合升级后,也在多个城市上线同城货运服务。而快狗打车在中国内地的市场份额,已从上市之时的3.2%萎缩至2025年的仅0.5%。
竞争格局已高度固化,平台的日子还并不轻松。天辰咨询品牌顾问黄锐向记者分析称,中国内地同城货运已进入存量博弈的成熟期,品牌间服务同质化较为明显,市场以补贴驱动的C端及小B端撮合业务为主,头部平台之间为争夺司机运力持续降费让利,压制了盈利空间。例如,货拉拉,其在中国内地市场的货运综合抽佣率也已连续两年下降,从2023年的12.2%降至2025年的10.9%。
相比之下,许多海外市场,同城货运发展还处于截然不同的阶段,大量中小商户和零散司机尚未被平台化连接。在东南亚和拉美,数字化货运平台仍是稀缺的撮合渠道。因此平台在定价上拥有远超内地的空间。仍以货拉拉为例,招股书显示,2025年其境外市场毛利率为70.7%,显著高于境内市场的48.5%。
从这个逻辑上讲,在内地市场竞争格局趋于固化,头部玩家绝对份额难以撼动,且价格战延续的现实背景下,将有限的资源集中于香港及海外高增市场,对快狗打车而言,确实是存量竞争阶段的理性选择。
公司也在中报中明确表示,战略重点仍是加速高潜力海外市场的增长,并利用前沿技术提升运营效率。集团发展蓝图锚定于三大主要目标,其中首要目标即为“将资本导向高潜力的跨境计划,特别是印度市场”。
(文章来源:深圳商报·读创)


