

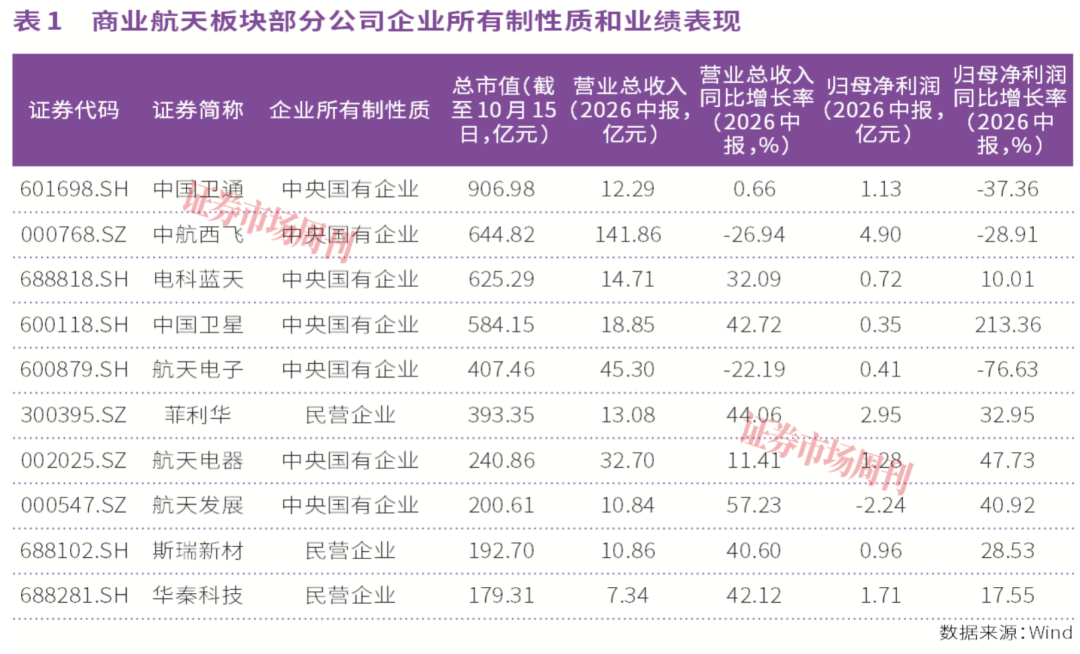
从市值来看,在这79家上市公司中,市值排名前五的均是中央国有企业,分别是中国卫通、中航西飞、电科蓝天(688818.SH)、中国卫星和航天电子,截至10月15日收盘的总市值分别为906.98亿元、644.82亿元、625.29亿元、584.15亿元和407.46亿元。
其中,电科蓝天最近受到机构关注。电科蓝天是国内领先的先进电能源系统解决方案提供商,核心技术源于航天工程长期积累,产品与服务覆盖宇航电源、特种电源、新能源应用及服务三大核心领域,实现“从水下到深空、从国防到民用、从产品到服务”的全场景布局。
电科蓝天的核心基石业务是宇航电源,该业务主要继承自十八所,十八所的前身是创立于1958年5月的“第一机械工业部化学电源研究所”。1992年,天津蓝天电源公司作为十八所宇航电源业务的市场化平台正式成立,这就是电科蓝天的前身。后经多轮资本运作,2026年2月10日,电科蓝天成功在上交所科创板上市。
值得一提的是,电科蓝天在2026年半年报中表示,公司早在1970年就为我国第一颗人造卫星“东方红一号”提供电源产品。截至2026年上半年末,该公司已为载人航天、深空探测、北斗导航、低轨卫星星座等国家与国防多个重大工程在内的1000余颗卫星/飞船/探测器/空间站提供了优质可靠的电源产品,是中国航天事业取得辉煌成就背后重要的支撑力量。2026年上半年,电科蓝天实现营业收入14.71亿元,同比增长32.09%;实现归母净利润0.72亿元,同比增长10.01%。
国海证券研报显示,2024年,我国共有201颗商业卫星成功入轨,电科蓝天配套了其中96颗商业卫星的电源单机及系统,市场覆盖率约为47.8%。在大型星座方面,电科蓝天为千帆星座和国网星座的主力供应商,在大型星座配套上具备较高的市占率。
总市值仅次于上述5家中央国有企业的民营企业龙头是菲利华(300395.SZ)。公司主要从事高性能石英玻璃、石英纤维及复合材料的研发生产,主要服务于半导体、光通讯、光伏太阳能、高端光学及航空航天等高新技术领域。2026年上半年,菲利华实现营业收入13.08亿元,同比增长44.06%;实现归母净利润2.95亿元,同比增长32.95%。
10月15日,菲利华率先发布2026年三季度业绩预告。公告显示,今年前三季度,公司实现营业收入19.50亿元—22.50亿元,同比增长41.15%—62.86%;实现归母净利润4.50亿元—5.20亿元,同比增长34.84%—55.82%,实现营业收入和归母净利润的高增长。
菲利华在业绩变动原因说明中指出,2026年前三季度,全球半导体行业景气度持续提升,公司积极把握市场需求增长及国产化替代发展机遇,持续深化重点客户合作,有序推动产品导入认证,半导体板块营收快速增长;全球AI算力基础设施投资与数据中心建设加速,人工智能技术持续迭代,公司积极对接下游客户推动产品测试与应用落地,销售收入实现同比大幅增长;同时公司深化全流程精益化管控,统筹优化生产运营体系,提升成本管控效率,整体盈利能力进一步加强。
菲利华2026年半年报显示,公司是全球少数具有石英玻璃纤维量产能力的制造商之一,是国内航空航天领域石英玻璃纤维主导供应商,拥有石英玻璃纤维材料、石英玻璃纤维立体编织材料、以石英玻璃纤维为基材的复合材料结构件的完整产业链。同时,公司还具备2.5D和3D机织、编织、缝合、针刺预制件的生产能力,并成功研发了防隔热功能复合材料结构件、特种绝缘功能复合材料制品等复合材料产品。
54家公司获机构调研
商业航天未来发展获机构看好
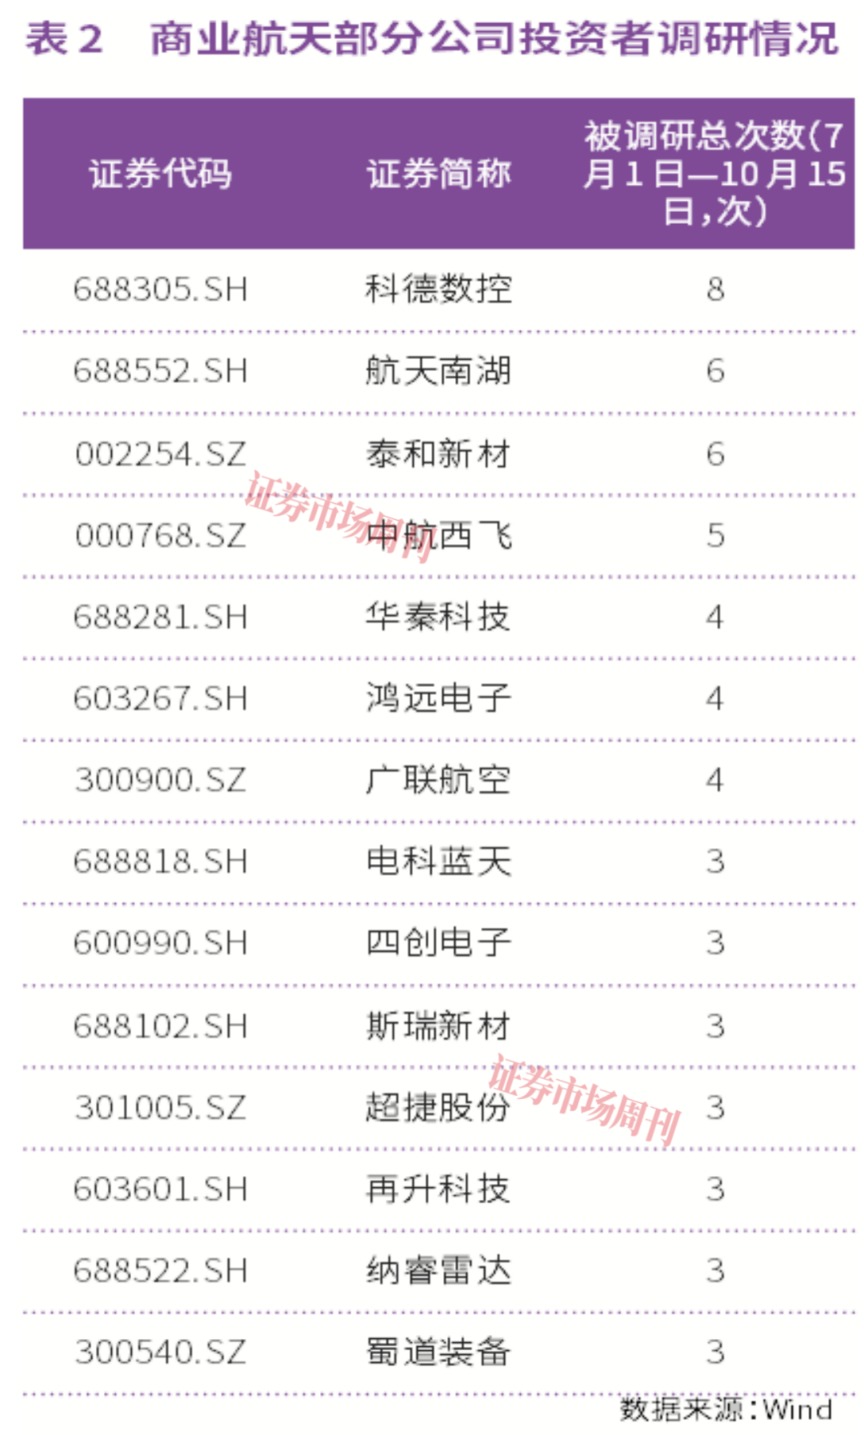
从投资者调研情况来看,今年三季度以来至10月15日,79家商业航天板块公司中有55家获得调研。其中,科德数控(688305.SH)、泰和新材和航天南湖分别获得调研8次、6次和6次(见表2)。
科德数控是一家从事五轴联动数控机床及其关键功能部件、高档数控系统的设计、研发、生产、销售及服务于一体的高新技术企业,是国内极少数自主掌握高档数控系统及高端数控机床双研发体系的创新型企业。
五轴联动数控机床是一种科技含量高、精密度高、专门用于加工复杂曲面的机床,具有适用范围广、加工质量精、工作效率高等优点,被认为是航空航天、船舶、精密仪器、核电能源等行业加工关键部件的最重要加工工具。科德数控表示,公司的五轴联动数控机床产品主要服务于当前高速发展的航空航天、高端装备、军工领域复杂精密零部件加工制造,是加工叶轮、叶盘、叶片等透平机械类零件的必要途径。
在9月9日和9月18日的投资者关系活动记录表中,科德数控更是直接表示,“公司系列化五轴联动数控机床产品已在航天科工、航天科技、中航工业、航发集团四大集团项下近60家用户单位广泛应用。”“公司凭借全链条自主研发能力和在航空航天领域的长期布局,是国内少数能与外资品牌直接竞争的企业。当前随着日系设备受出口管制影响交付周期拉长,叠加国产设备性能逐步得到验证,公司在航空航天领域的市场份额持续提升,国产替代进程加速。”
中金公司研报显示,科德数控依托自研120kW/30000rpm大功率电主轴等核心技术,正围绕8米—10米级飞机长梁开发专用机床,并推出以单台专机起落架集中加工方案,主要应用于国产大飞机、航空发动机等重点领域。中金公司认为,公司高端机床国产替代的长期逻辑有望持续强化。
事实上,机构普遍看好中国商业航天的未来发展。
国泰海通在研报中表示,中国依托完整重工业体系红利,在新一代可复用火箭、卫星智能制造上走跨越式降本路线,卫星工厂流水线量产能力成型,单星重量与造价持续压缩,成本优势逐步释放。未来,依托政策、资本、制造体系优势,国内商业航天企业将持续推进火箭回收复用、星座组网落地,依靠本土大市场完成商业化闭环,在全球商业航天格局中持续提升产业竞争力。
联合资信也表示,随着卫星网络应用领域不断扩展,大运力和可重复使用技术推动火箭发射进入低成本、高频次和航班化阶段,规模化生产大幅降低卫星研制成本,新兴太空经济百花齐放,预计商业航天产业将步入加速发展的快车道。
(本文已刊发于10月17日出版的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。)
(文章来源:证券市场周刊)


