

白糖:
(张笑金,从业资格号:F0306200;交易咨询资格号:Z0000082)
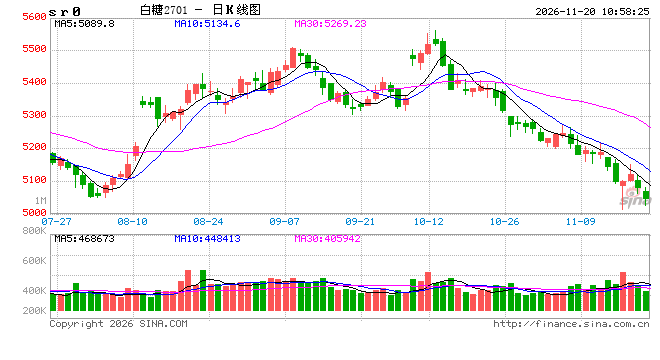
白糖:消息方面,印度外贸总局11月19日公告,开放关税税率配额项下21.5万吨原糖进口额度申请,窗口期截至11月27日,该额度为100万吨免税进口方案项下尚未使用部分。现货报价方面,广西制糖集团陈糖报价区间为5080~5130元/吨,部分新糖报价5160~5210元/吨,云南制糖集团陈糖报价区间为4920~4970元/吨,加工糖厂主流报价区间为5560~5910元/吨。原糖方面,受雷亚尔走弱与油价下行打压,近期原糖期价持续偏弱,昨日大幅下跌近5%,完全打破前期盘整区间,弱势尽显。国内方面,新榨季开机陆续推进,广西已有14家糖厂开榨,同比增加5家。集团现货稳中有降,陈糖去库意愿较强。结转库存与新糖集中上市继续压制上方空间,成本支撑尚存但缺乏新驱动,预计近期维持弱势行情。
棉花:
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
周四,郑棉主力合约环比下跌0.19%,报收15525元/吨,主力合约持仓环比减少11046手至61.38万手。国际市场方面,美联储议息会议纪要偏鹰,美元指数震荡偏强,抑制市场情绪,昨日稍有修复,美棉期价重心略有回升,但12月美联储加息几成定局,美元指数预计仍将维持震荡偏强走势,商品价格上行难度较大。国内市场方面,昨日郑棉主力合约持仓环比继续下降。当前市场关注重点或更多在于1-5价差、持仓等方面,从当下数据来看,截至11月19日,1-5价差385元/吨,处于近年来同期高位,2026/27年度仓单数量38张,持续关注上述数据。基本面角度来看,当前棉花供需格局仍相对偏松,且短期难改,但目前该逻辑更多体现在05合约而非01合约。综合来看,当前市场需关注因素较多,短期上下方空间均相对有限,预计短期郑棉仍将区间震荡运行,关注月间价差、持仓、仓单等相关情况。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。