

登录新浪财经APP 搜索【信披】查看更多考评等级
来源:北京商报
这家万亿农商行的村镇银行布局优化再落一子。近日,广州农商行挂牌转让北京门头沟珠江村镇银行98.64%股权,底价约1.59亿元;挂牌信息披露当日,北京农商行公告拟召开临时股东会,审议吸收合并该村镇银行议案。
近两年,广州农商行的村行改革路径愈发清晰:省内收编,中山东凤珠江村镇银行、东莞黄江珠江村镇银行等多家村镇银行被吸收合并并改设为支行;省外分化,一边转让江苏、山东等地珠江村镇银行的股权,一边增持郑州、信阳珠江村镇银行。从追求机构数量转向“有保有压、分类施策”,这家万亿级城商行正加速重塑旗下村镇银行版图。
这家异地珠江系村镇银行将被转让
“万亿级”广州农商行再度调整旗下村镇银行版图。近日,该行在南方联合产权交易中心挂牌转让北京门头沟珠江村镇银行7.25亿股股权,持股比例98.64%,挂牌底价15882.64万元,挂牌公示期至9月29日。
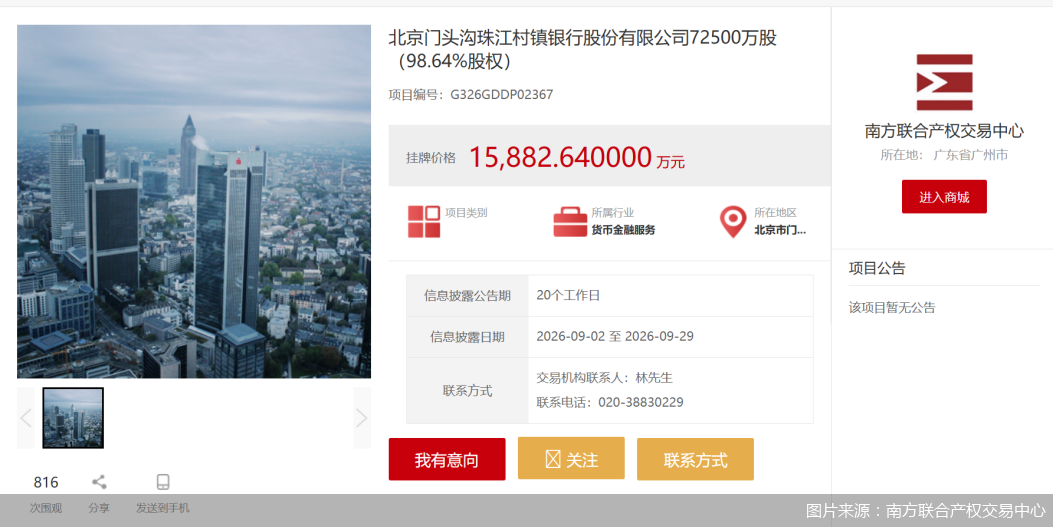
就在该股权挂牌信息披露当日,接盘方案同步浮出水面。北京农商行发布公告,拟于9月17日召开2026年第二次临时股东会,审议《关于北京农村商业银行股份有限公司吸收合并北京门头沟珠江村镇银行股份有限公司的议案》。
从经营数据看,标的村镇银行的业绩情况出现反转。2025年,北京门头沟珠江村镇银行实现营业收入841.11万元,净利润2038.94万元,资产总额约6.18亿元;但2026年经营压力陡增,截至8月末,当期营收为-203.59万元,净利润亏损1666.08万元,资产总额较上年末缩水近四成,仅剩约3.76亿元,经营规模快速收缩。
值得注意的是,该村镇银行也是2026年首家获批实施减资的银行。2025年10月监管批复其减资方案,2026年1月16日北京金融监管局正式同意该行减少注册资本3000万元,注册资本由7.65亿元变更为7.35亿元。
博通咨询首席分析师王蓬博分析,北京农商行拟吸收合并门头沟珠江村镇银行,契合属地经营与区域网点布局逻辑。完成合并后,可保留当地存款基础、涉农及小微客户群体,持续提供支付结算服务,避免机构收缩带来金融服务中断。同时,标的行控股股权集中、资产规模已明显收缩,只要交易定价、拨备计提、不良资产确认以及相关监管专项安排妥善落地,整体风险边界相对可控。
“这类属地银行承接村镇银行,利好在于风险处置贴近属地监管,有助于稳定存款人与客户预期,延续县域普惠金融供给。但弊端同样突出:承接方短期将面临并表带来的资本消耗、员工安置、系统切换、原有股东清退以及历史包袱处置成本;如果双方客群重叠有限、区域产业基础偏弱,业务协同收益的兑现周期会比较长。”王蓬博表示。
村行版图“增减”分化
珠江村镇银行是广州农商行作为主发起行,联合各地资本设立的村镇银行品牌,初衷是服务乡村振兴与普惠金融。国内首家珠江村镇银行2010年8月在河南开业;截至2025年末,全国共有22家珠江系村镇银行,分布在北京、辽宁、山东、河南、江苏、四川、湖南、江西、广东9省。到2026年6月末,这一数量缩减至18家。
本次门头沟珠江村镇银行股权转让,也是广州农商行近两年省内分类整合、省外一行一策战略的延续。
省内层面,2025年,广州农商行将持有的三水珠江村镇银行33.40%的股权出售给广东顺德农商行;同年,广州农商行获批吸收合并中山东凤珠江村镇银行和东莞黄江珠江村镇银行,并将其分别改制为中山东凤支行和东莞黄江支行;此外,该行审议通过了吸收合并兴宁珠江村镇银行、鹤山珠江村镇银行及深圳坪山珠江村镇银行,并分别取得监管核准。
截至2026年6月30日,经国家金融监督管理总局广东监管局批准,广州农商行完成对深圳坪山珠江村镇银行和鹤山珠江村镇银行的吸收合并并改制为省内异地支行。7月17日,广州农商行再度完成对兴宁珠江村镇银行的吸收合并,并改制为支行。
省外布局则有进有退,采取差异化处置策略。2026年,广州农商行先后将江苏启东珠江村镇银行51%股权、苏州吴中珠江村镇银行51%股权,分别转让给江南农商银行、昆山农商银行;6月底,山东烟台福山珠江村镇银行股权出让给北京银行。若本次门头沟珠江村镇银行股权转让落地,将成为年内广州农商行确定退出路径的第四家省外珠江系村镇银行。
不过,广州农商行并非全盘撤离省外市场。今年5月27日,河南金融监管局批复,同意广州农商行受让固始凤凰农业开发有限公司所持郑州珠江村镇银行1400万股股份;6月,该行又相继受让广东荔盈置业、黛玛诗时尚服装所持郑州珠江村镇银行的股权。两次股权受让完成后,广州农商行持有郑州珠江村镇银行1.06亿股,持股比例提升至53%。同期,河南金融监管局亦批复同意广州农商行受让河南西九华山旅游、河南浩华置业集团所持信阳珠江村镇银行股份,增持完成后,对信阳珠江村镇银行持股比例达到52.16%。
苏商银行特约研究员付一夫认为,广州农商行的处置思路是将村镇银行改革置于自身经营布局与风险约束框架下统筹决策。省内机构更贴近主发起行管理半径,吸收合并便于统一风控、压缩运营成本,深耕本地县域市场。而省外机构管理链条更长,部分经营持续承压时,通过股权转让市场化出清,可以减少风险敞口和资本占用。
“整体来看,该行已经不再追求村镇银行机构数量扩张,转向重视业务协同、资本回报与风险可控,走‘有保有压、分类施策’路线。”付一夫表示,对于珠江系这类由主发起行批量设立的村镇银行,未来重组路径主要包括村镇银行改制为母行支行、村镇银行之间合并、向属地银行转让股权实现市场化退出。监管导向持续压实主发起行责任,推动从名义持股转向实质管控,过去“只出资、不管理”的模式已经难以为继。
王蓬博补充称,银行在调整村镇银行版图时,重点应评估资产质量、真实不良水平、存款稳定性、流动性缺口、属地沟通成本、资本与拨备消耗、股权定价等方面,最终按整体风险是否下降、负债是否稳定、普惠服务能否延续、处置损失是否可控作为判断标尺。
针对广州农商行调整村镇银行布局的战略考量、后续改革化险计划及对自身业务的影响,以及北京农商行拟吸收合并门头沟珠江村镇银行相关事宜,北京商报记者分别向两家银行进行采访,截至发稿暂未获得回复。
北京商报记者 孟凡霞 周义力


